一、宏观环境分析(PEST)
1. 政治法律环境
- 产业政策支持:国家“十四五”信息通信行业发展规划明确加快5G网络规模化部署,推动通信设备产业链自主可控,为设备销售创造政策红利。
- 监管框架:工信部对入网许可、无线电发射设备型号核准实行严格管理,合规成本构成销售准入壁垒。
- 贸易与安全审查:部分国家对中国通信设备设置安全审查与出口管制,影响海外市场拓展节奏。
- 资费与共建共享政策:运营商共建共享降低网络建设成本,间接影响设备采购结构与数量。
2. 经济环境
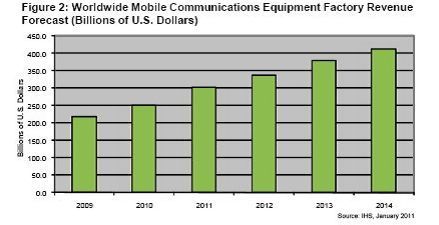
- 投资周期:5G建设由规模覆盖转向深度优化,运营商资本开支从峰值回落,设备销售从“新建驱动”转向“扩容+替换+行业专网”驱动。
- 成本与汇率:芯片、射频器件等核心元器件价格波动及汇率变化直接影响设备成本与毛利。
- 数字经济拉动:工业互联网、智慧城市、车联网等场景带来企业级通信设备增量需求。
- 区域差异:东部地区网络饱和度较高,中西部及县域市场仍存在覆盖补点需求。
3. 社会文化环境
- 用户需求升级:高清视频、云游戏、远程办公推动大带宽、低时延设备需求;用户对网络质量敏感度提升。
- 数字鸿沟关注:农村及偏远地区通信普遍服务要求,推动低成本覆盖设备(如低频基站、卫星回传设备)销售。
- 环保与健康意识:公众对基站电磁辐射的关注要求销售环节加强科普与合规沟通。
4. 技术环境
- 技术迭代加速:5G-A(5.5G)、RedCap、通感一体、无源物联等技术商用,推动设备更新换代。
- Open RAN与云化:开放解耦架构降低进入门槛,但也加剧设备商之间的互操作竞争。
- 芯片与器件约束:高端FPGA、射频前端等供应能力影响交付周期与销售承诺。
- 节能技术:基站能效成为运营商集采关键指标,节能型设备更具销售竞争力。
二、微观环境分析
1. 客户分析(运营商与企业客户)
- 运营商客户:高度集中,中国移动、中国电信、中国联通及中国广电为主力买方,集采模式决定销售以入围、份额争夺为核心。采购关注全生命周期成本(TCO)、能效、平滑演进能力。
- 行业企业客户:矿山、港口、制造、能源等行业专网需求增长,采购决策链长,强调场景化解决方案与交付运维能力。
- 中小型企业与渠道客户:对性价比、供货时效和本地化服务敏感。
2. 竞争者分析
- 头部设备商:华为、中兴通讯、爱立信、诺基亚等占据主要份额,技术积累与集采入围优势明显。
- 新兴与细分竞争者:Open RAN新进入者、专网设备商在行业市场形成差异化竞争。
- 竞争焦点:从单一设备价格竞争转向“设备+软件+服务”整体方案竞争,能效、AI运维、网络安全成为差异化卖点。
3. 供应商分析
- 核心器件供应:芯片、射频前端、光模块等供应商集中度较高,议价能力较强,供货稳定性直接影响销售履约。
- 国产化替代:关键器件国产化进程加快,有助于降低成本与供应链风险,增强销售报价弹性。
4. 营销中介与渠道
- 渠道结构:运营商集采直供为主,行业市场依托系统集成商、代理商和解决方案伙伴。
- 渠道管理重点:伙伴认证、价格体系管控、技术支持赋能与售后服务协同。
5. 公众与内部环境
- 公众认知:设备安全、绿色低碳成为品牌信任的重要组成部分。
- 企业内部:研发响应速度、交付能力和销售团队的技术理解力是达成销售目标的关键内部条件。
三、SWOT分析
| 维度 | 关键内容 |
| --- | --- |
| 优势(S) | 产品线完整,具备端到端方案能力;集采入围经验丰富;本地化服务网络较完善 |
| 劣势(W) | 核心器件受制于供应链;品牌溢价弱于头部厂商;行业方案标准化程度不足 |
| 机会(O) | 5G-A与RedCap带来设备更新窗口;行业专网需求快速增长;海外新兴市场数字化建设 |
| 威胁(T) | 运营商资本开支收缩;集采价格竞争激烈;地缘政治与出口管制不确定性 |
四、营销策略建议
- 产品策略:围绕运营商深度覆盖与行业专网打造差异化产品组合,突出节能、易部署、可演进特性。
- 价格策略:针对集采市场以TCO和能效优势支撑报价;行业市场采用方案打包定价,避免单纯价格战。
- 渠道策略:巩固运营商直供体系,发展行业ISV/集成商伙伴,建立分级认证与联合拓展机制。
- 促销与品牌策略:以技术白皮书、试点示范、能效评测报告开展顾问式营销;强化安全合规与绿色低碳品牌形象。
- 服务策略:提升交付与运维响应能力,以全生命周期服务增强客户粘性和复购。
五、结论
移动通信设备销售市场正处于由规模建设向深度优化和行业赋能转型的阶段。宏观政策与技术迭代带来结构性机会,但运营商资本开支波动、供应链约束和激烈竞争构成主要挑战。设备销售企业应聚焦客户TCO与场景化价值,强化渠道协同与服务能力,在集采份额保卫与行业市场拓展之间实现平衡,从而在复杂营销环境中保持增长韧性。